投稿

ラベル(ノウハウ)が付いた投稿を表示しています

個人・マイクロ法人間の不動産貸借

イメージ
 こじかのマイクロ法人は本店をこじかの自宅の一室においています。この本店として利用している一室は、こじか個人とマイクロ法人間で正式に貸室賃貸借契約書を締結し、毎月マイクロ法人からこじか個人あてに家賃が支払われています。   こじか個人がマイクロ法人あてに金銭を貸し付け、マイクロ法人が借り受ける契約(借入極度基本契約)を締結し、こじか個人とマイクロ法人の間では自由に資金を移動できる状況にあることを2017年2月11日の記事(個人・マイクロ法人間の金銭貸借)で紹介しましたが、今回の記事はその不動産バージョンとなります。 契約内容  対象物件(第1条)、契約期間(第2条)月額の家賃と支払方法(第3条)、その他の費用の請求(第4条)というように、契約は必要最小限のシンプルな内容です。自分の不動産を自分の法人へ貸し付けるわけですからトラブルなど起きるはずもありません。 それでも正式に契約書を交わす目的は、家賃をマイクロ法人の税務上の損金として認識するためです。この契約によって、こじかという個人が異なる人格の法人との間に約束を交し、権利と義務の関係が成立しました。何人もこの人と人との約束に異を唱えることは出来ません。  (貸室賃貸借契約書)  家賃設定  この契約書は非常にシンプルな内容なのですが、その裏で、実は厳密な原価計算をしています。どのような計算をしたのかについては後日記事にする予定ですが、なぜそのような計算する必要があったのか、三つの論点についてお話します。 マイクロ法人の法人税 こじか個人の不動産所得 サラリーマンの20万円ルール 1.マイクロ法人の法人税  契約自由の原則により、人は誰とどのような内容の契約をしても咎められることはありません。ただし、法人税法の観点から、契約内容の一部が認められないことがあります。法人の経営者や株主との取引が代表的な例です。例えば、経営者が所有する月あたりの原価が10万円の不動産を、月額100万円で法人に賃貸する場合はどうでしょうか。たとえ家賃が相場を無視した設定であっても、正式に契約書を作成すれば契約は成立しますし、法人は毎月100万円の家賃を会計上の経費にするでしょう。   一方で、法人税法はこの家賃100万円を全額損金とは認めません。相場とかけ離れた家賃設定は経営者の影響力...

登記簿謄本を500円で入手

イメージ
 「登記ねっと」を利用し登記簿謄本(履歴事項全部証明書)を請求してみました。手続きの二営業日後には郵便で到着し、料金は一通当たり500円と窓口よりも100円お得。しかも郵送代(120円)は登記ねっと側の負担でした。   マイクロ法人を運営していると各種口座開設などで登記簿謄本を使います。しかも、発行から三ヵ月以内などの条件を付けられるため、あまり多くを手元に置いておくことが出来ません。インターネットだけで手続きが完了する「登記ねっと」はとても便利です。 料金と手間を考えると、窓口より「登記ねっと」が有利であり、今後、登記簿謄本のために法務局の窓口を訪れることはないでしょう。 登記ねっと  正式には、「 登記・供託オンライン申請システム 」(登記ねっと 供託ねっと)と呼ばれる法務省が運営するインターネットサービスのメニューのひとつです。 かんたん証明書請求  登記・供託オンライン申請システムのポテンシャルをあまねく利用するには「申請用総合ソフト」のインストールが必要です。しかし、この「申請用総合ソフト」は導入の敷居が極めて高く、素人を寄せ付けないようになっています。 セキュリティーという大義名分のもと、恐らく、行政書士などの法務省の仕事に協力するプロのために一種の参入障壁を築いてあげたのでしょう。アメとムチ、素人は使うなというメッセージですね。   ただし、素人の利用頻度が最も高い登記簿謄本の請求だけは「かんたん証明書請求」という逃げ道を用意しています(ガス抜き)。初回のみの事前登録をすればWebブラウザーを使って登記簿謄本等の証明書を請求できる仕組みです。   今回、こじかは「かんたん証明書請求」を利用して登記簿謄本を請求しました。商業・法人登記関係と不動産登記関係の登記簿謄本を請求できます。どちらも料金は500円(郵送代込み)です。 なお、「かんたん証明書請求」では印鑑証明書を請求できません。もちろん「申請用総合ソフト」では可能です。これは非常に残念なことです。 手数料の納付  国庫金の電子納付に対応している金融機関のインターネットバンキングで納付が可能となっています。こじかはのマイクロ法人名義の口座ではゆうちょ銀行が対応していました。住信SBIネット銀行は対応していませんでした。 事前登録後、かんたん証明書請求のWe...

カゴヤ・ジャパンのメールプラン

イメージ
 マイクロ法人用にco.jp独自ドメインを取得( 2017-3-11記事 )しました。その後、レンタルサーバーを提供する「 カゴヤ・ジャパン 」と契約し、co.jpドメインをメールに利用しています。  元々、カゴヤ・ジャパンのレンタルサーバーは性能・価格とも高く評価されておりますが、メール機能だけを切り出した格安プランも提供しています。各社がしのぎを削るレンタルサーバー業界の中でも特徴的なサービスといえます。 1.契約概要 会社名:カゴヤ・ジャパン株式会社  プラン:メールプラン(共用タイプR2)  容量:20GB 年額:4,800円(月額400円相当、税抜)  アカウント数:無制限  ウィルス対策:無料  スパム対策:無料(FORTINET社のFortiMail) Webメール:無料(Active!mail/50アカウントまで) 2.選定理由  数百円で独自ドメインを設定できるレンタルサーバーやメールサービスは世の中に氾濫しています。安くても有料のサービスならウィルス対策やスパム対策が使えるのは当たり前で、どのサービスを選ぶべきか迷ってしまいます。   そこで選定条件にしたのがWebメールです。こじかは個人用のメールにインターネットプロバイダーのWebメールを長年使っています。勤務先のメールも某大手のWebメール、とても使いやすです。もはやPCのメールソフトで送受信する気などさらさらなく、マイクロ法人のメールも使い勝手の良いWebメールにしたいと考えました。   しかし、Webメールならなんでも良いわけではありません。過去に月額100円前後のレンタルサーバーをいくつか利用したことがあるのですが、付属のWebメールは非常に使いにくいものでした。安いので仕方ないのですが、まさに安かろう悪かろうです。  Webメールのことを勉強し、たどり着いた結論が高機能Webメール「Active!mail」と「Denbun」です。このどちらかのWebメールが利用できるレンタルサーバーのなかから、価格や必要な機能を検討しました。その結果、こじかの要件に最も合致したのがカゴヤ・ジャパンのメールプランだったわけです。 3.Webサーバーについて  こじかがカゴヤ・ジャパンと契約したのはメールのみのプランで...

繰り上げ返済=運用

イメージ
 一般に、住宅ローンを抱えている人は余剰資金を繰り上げ返済するのが合理的な行動であると言われています。家計の節約本、フィナンシャルプランナー、みな同じ論調です。   こじかは1000万円以上の住宅ローンを抱えている一方で、500万円以上の余剰資金を繰り上げ返済せず、あろうことかマイクロ法人を設立し、資本金・貸付金として400万円を出資しています。なぜ、こじかは各分野のプロが勧める行動をとらないのでしょうか。 1.プロが繰り上げ返済を勧める理由  個人には住宅ローン金利を上回る運用機会は無く、期待される運用利回りは0%以下であるとプロは考えているのだと思います。 株式や外貨預金、投資信託など個人が手軽にアクセスできる金融商品はたくさんあるものの、どれも価格変動リスクが大きかったり、手数料(=マイナスの利回り)がぼったくりレベルだったりします。つまり期待される利回りがマイナスです。   それに引き換え住宅ローンの繰り上げ返済はどうでしょう。仮に、住宅ローン金利が1.5%とすると、繰り上げ返済すれば、完全にノーリスクで1.5%の運用利回りが確定します。ノーリスクで1.5%の運用利回りが保証されている金融商品はめったにありません。 欲張ってみすみす鴨ネギにされるくらいなら、完全ノーリスクで比較的高い運用利回りが保証される繰上げ返済を勧めるわけです。正論だと思います。金融に関わる人たちにしては珍しく善意の助言です。 2.こじかが繰り上げ返済しない理由  こじかの住宅ローンの金利は1.5%です。出資先のマイクロ法人が投資するソーシャルレンディングの運用利回りは9.0%。その金利差は7.5%です。 こじかにとって繰り上げ返済とは7.5%の利益をみすみすドブに捨てること。200万円繰り上げ返済したら、毎年15万円の利益を手放す事になります。もったいなさ過ぎて繰り上げ返済など出来るはずがありません。   住宅ローンで金利1.5%の資金を調達し、その資金を利回り9.0%の金融商品で運用している。現在のこじかの状況はこのように言い換えることが出来ます。 住宅ローン、これほど恵まれた資金調達機会はめったにありませんから、こじかは繰り上げ返済しないのです。 補足  繰上げ返済が運用? 違和感のある表現と思われるかもしれませんが、会社で資金繰りをやる人...

マイクロ法人の資金繰り

イメージ
 2017-3-24の記事( 生存率6%の世界 )の通り、会社の生存率は極めて低く、設立から10年後に存続している会社は100社中6社しかありません。 本記事では典型的な会社設立のケースを三つ取り上げ、それぞれ五年間の資金繰り(キャッシュフロー)を分析し、5年、10年と生き残る方策を考えてみたいと思います。 1.典型的な脱サラ起業のケース 資本金:800万円  借入金:1200万円(自己資金)  売上高:100万円(二年目以降100万円づつ増加) 1-1.設立初年度の経費 設立費用:30万円  家具備品:50万円  地代家賃:180万円(月額15万円)  敷金礼金:30万円  役員報酬:360万円(月額30万円)  諸経費:60万円(月額5万)  合計:710万円(初年度) 1-2.二年目以降の経費 地代家賃:180万円(月額15万円)  役員報酬:360万円(月額30万円)  諸経費:60万円(月額5万)  合計:600万円(年間) 1-3.資金繰り 設立時 2000万円 1年後 1290万円(売上0、経費710)  2年後  790万円(売上100、経費600)  3年後  390万円(売上200、経費600)  4年後   90万円(売上300、経費600)  5年後 ▲110万円(売上400、経費600) 1-4.分析  潤沢な自己資金で会社設立。毎年100万円づつ順調に売上を伸ばすものの、固定費負担に耐えられず起業から5年目に資金ショート。従業員などを雇えば資金ショートの時期はさらに早まります。過去の勤務先では優秀だった人材が脱サラして倒産する典型的なケース。   これほど多額の自己資金を用意しても、ゼロから自らの食い扶持を稼ぎつつ、家賃を負担するのは非常にリスキーな行為です。確度の高い売上計画があり、かつ、優秀な人物が起業した場合でも10中8・9倒産します。 2.自宅を本店に起業したケース 資本金:800万円  借入金:1200万円(自己資金)  売上高:100万円(二年目以降100万円づつ増加) 2-1.設立初年度の経費 設立費用:30万円  ...

生存率6%の世界

イメージ
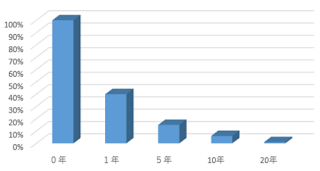
 一般的に起業は極めて危険と言われています。法人が設立登記されてから倒産するまでの期間(会社生存率)は概ね以下の通りです。 1.会社生存率  100社起業して1年後には半数以上の60社が倒産し、5年後には85社が倒産、10年後には6社しか生き残りません(会社生存率6%)。会社生存率だけで判断するならば、起業とは極めて危険な行為と言わざるを得ず、グラフは普通の人々が思い描く「起業=危険」というイメージを裏付ける統計です。  こじかは自他ともに認める臆病者。「こじか」というニックネームも臆病者であることを忘れないために名のっています。そんな臆病者がマイクロ法人を設立しました。もちろん会社生存率は承知の上です。   一見矛盾したように思われる行動ですが、そもそも、こじかは、マイクロ法人の10年後の存続を確信しています。その自信はどこから来るのかこれから説明したいと思います。 2.会社が倒産する理由は一つしかない  会社が倒産するとはどういう状況でしょうか。 それは資金(現金や預金)が枯渇し債務の支払いが出来なくなった状態です。一言でいえば資金繰りが出来ない状態、資金ショートなんて言い方もします。 資金繰りは概ね次のような要素に左右されます。これらの要素を適切にコントロールできれば会社は存在し続けます。 【資金流入】売上の回収、借入の実行、資本金の増加  【資金流出】仕入・経費・税・投資の支払、借入の返済、剰余金の配当 3.10年後に存続する根拠 ① 10年間の資金流入 400万円 資本金: 200万円 借入金: 200万円 売上の回収: 0万円 ② 10年間の資金流出 127万円 設立費用等: 27万円 住民税均等割: 70万円 諸経費: 30万円  マイクロ法人の10年後の資金残高 ①-② 273万円 この資金残高は10年間売上がゼロを想定しています。最悪を想定した極めて保守的な資金繰り予想です。こじかは昨年実績で50万円の副業があり、この収入を得るための費用や投資はありません。少なくとも、この副業収入がマイクロ法人の売上として毎年計上される予定です。   売上の回収が10年間ゼロという保守的な想定でも、10年後の資金残高はプラスを維持します。これがマイクロ...

住信SBIネット銀行に法人口座を開いてみた

イメージ
 ゆうちょ銀行に( 2017-2-8記事 )続き、住信SBIネット銀行に法人口座を開いてみました。結果、申し込みから22日で無事に口座開設されました。思いのほか時間を要した印象です。 口座開設の要件については、ネットに流れている情報とやや異なる点もありました。   1.口座開設理由  こじか個人の資産運用のメインバンクは住信SBIネット銀行です。 2016年にスマートプログラムという名の改悪が実施され、ネットでは散々な言われようです。特にライトユーザーにとっては改悪そのもので擁護するつもりは全くありません。マーケティング上顧客を選別するのは合理的な選択なのでしょう。   こじかの場合はランク2~3をキープしていたこともあり、ほとんど改悪の影響を受けずに済みました。結果、住信SBIネット銀行のメリットだけを存分に享受していた次第です。 特にお気に入りはSBI証券+SBIハイブリット預金です。これを使えばSBI証券の即時入金に対応している銀行口座から、無料で、何度でも資金集中できます。  また、SBI証券のATMカードを使えば、セブン銀行のATMから無料で現金を引き出せます。 現在、こじか個人の資金はマイクロ法人への出資金や貸付金に換わり、微々たる資金しか手元にない状況です。それでも使い慣れた住信SBIネット銀行は手放せず、メインバンクの地位を保っています。 このような状況から、住信SBIネット銀行に法人口座を開設すれば何かと便利だと考えた次第です。 2.口座開設手順 Webサイト申込 必要書類の郵送 審査 カード受取 各種パスワード等の初期設定 取引開始  Webサイト申し込みの際以下のメッセージが表示されます。ネットバンクと言えども固定電話番号を要求してきます。携帯電話や050インターネット電話全盛の時代でも固定電話番号は重視されるようです。  口座開設 - 申込【法人のお客さま】 郵便物はすべて登記簿謄本等に記載されている住所あてに郵送させていただきます。 代表者または担当者の登録住所あてに「住信SBIネット銀行からのご案内」を転送不要の簡易書留郵便にて郵送させていただきます。お受取りができない場合はお取引の制限または預金口座の解約をさせていただく場合がございます...

マイクロ法人の固定電話

イメージ
 マイクロ法人専用に電話番号を二本追加しました。いずれも固定電話の市外局番(04x)をもち、二本の用途は電話とFAXです。プライバシーへの配慮から長年使っている個人の電話番号をマイクロ法人とシェアしたくありませんでした。 1.通信機器の構成  マイクロ法人の本店はこじかが所有するマンションの一室です。このマンションは、物理的に引き込める電話回線は一回線だけ。そこで、NTT東日本が提供する「ひかり電話」によって三つの電話番号の引き込みと鳴り分けを実現しました。  こじかは以前からフレッツ光のマンションタイプを使ってきました。マンションなので光ファイバーとはVDSLで接続しています。VDSLモデムにインターネットプロバイダーが貸し出すルーターを接続する方式です。  ひかり電話を導入するにあたり、通信機器の構成が変わりました。VDSLモデムとインターネットプロバイダーのルーターの間にひかり電話ルーターをかませる三段階の機器構成です。 プロバイダーのルーターを返却して、VDSLモデムとひかり電話ルーターだけにすることも可能でしたが、プロバイダーが提供するインターネット電話(050)を今後も使うことから利用を継続した次第です。 2.三つの電話番号の使い方 電話番号①:これまで同様にこじか個人の電話番号として利用します。古いFAX電話機をつないでいます。  電話番号②:ひかり電話のマイナンバーサービス(追加番号サービス)で新たに追加したマイクロ法人用の電話番号です。役所や銀行への届はこの電話番号を記載しました。追加のランニングコストは100円/月です。 専用の電話機(Panasonic VE-GDW54)を購入し接続しました。 電話番号③:ひかり電話のマイナンバーサービスで新たに追加したマイクロ法人のFAX用電話番号です。FAXお知らせメールサービスも同時に申し込みました。追加のランニングコストは200円/月です。   これにより、FAX機器をつなぐことなくFAXを受信し、そのイメージをNTTのサーバーを介して閲覧・印刷できます。FAX受信はメールで知ることが出来ます。ちなみに、FAXの送信は電話番号(1)のFAX機器から行います。 3.ランニングコスト <従前費用> 基本プラン 500円 ひかり電話ルーター 450円 合計 950円...

個人・マイクロ法人間の金銭貸借

イメージ
 現在こじかは約500万円の資金を運用しています。資産形成を主要な目的としてマイクロ法人を設立しました。マイクロ法人の資本金は200万円です。残りの300万円についてもマイクロ法人で運用したいと考えています。   なぜ、資本金を500万円にしなかったのか?   マイクロ法人と言っても法務局に会社名や資本金の額を登記した法的な存在です。会社の資産は個人の資産のように好き放題に使ったり持ち出したりできません。出来なくはありませんが会社法や法人税法など諸法令の制約を受けます。  個人事業主の元入金とちがい、資本金は何かと縛りのあるお金だと理解しています。 個人と法人の資金移動を自由に行うために、貸主)こじか個人、借主)マイクロ法人とする契約を結びました。その契約の特徴は次の通りです。  契約の特徴 金額の定めのない極度契約 電子メールで借入・返済 契約期間は自動更新 無利息  この契約は一般的な金銭貸借契約や借用書とは違います。貸し借りする金額を定めず、極度(最大枠)を定める契約です。極度を5千万円に設定しましたので、その範囲内であれば、マイクロ法人はいつでも、何度でも金銭を借りたり返済したりすることが出来ます。  契約さえ締結してしまえば手続きは簡単。マイクロ法人発・こじか個人宛の電子メールを送信します。電子メール内容は「○月△日200万円貸して」とか「○月▽日200万円返済する」といった感じで、その通りに銀行口座の資金を動かします。   仮に一般的な金銭貸借契約で上記の取引きを行うと、契約の都度2千円X二通の印紙税がかかります(印紙税額は貸借の金額による)。極度契約なら金額の定めがないので200円X二通で済みます。借入金額を指定する電子メールは課税文書ではなく印紙税が課税されません。   貸主)こじか個人、借主)マイクロ法人のこの契約は、無利息にしています。金利を設定して利息を発生させることも可能ですが、こじか個人が受け取る利息には税金がかかるので、個人・法人ともに税の後処理が面倒です。また、法外に高い利率を設定すると、法人から個人への利益供与とみなされ追徴課税されかねません。   蛇足ですが、本契約と貸主と借主が逆のケース、つまり、マイクロ法人が貸主で個人が借主の...